Next: Tassazione dei redditi finanziari e rendimento effettivo netto, Previous: Inflazione, drenaggio di valore causa inflazione, potere d’acquisto d’un capitale, Up: Il multimetro finanziario
Nell’economia reale: il possesso e la gestione d’un portafoglio finanziario costano
denaro all’investitore. A volte sono noti i singoli addebiti di costi e commissioni:
in questi casi si possono aggiungere tali pagamenti alla movimentazione in ingresso
al multimetro; altre volte è disponibile una stima dei costi d’esercizio in termini
d’una percentuale all’anno, senza che si sappia come tali prelievi sono distribuiti.
Simuliamo un investimento con un multimetro di remunerazione λ =
log1p(η); la movimentazione sia:
M(t) = C0 δ(t - t0)
e il controvalore:
U(t) = C0 u(t - t0) esp[λ (t - t0)]
Supponiamo che il meglio che possiamo fare sia ottenere una stima dei costi annuali
come percentuale O del valor medio del controvalore nell’anno.
Usiamo la lettera O dalla denominazione ongoing charges figure come
definita da
“CESR guidelines on the methodology for calculation of the ongoing charges figure in
the Key Investor Information Document”; al punto ‘10’ di pagina 6:
The ongoing charges figure shall be the ratio of the total discloseable costs to
the average net assets of the UCITS, calculated according to this section. The
figure shall be expressed as a percentage to two decimal places.
non posso resistere dal far notare la lettera ‘d’ del punto ‘17’ a pagina
6:
if, in the management company’s opinion, expressing a figure to two decimal places
would be likely to suggest a spurious degree of accuracy to investors, it shall be
sufficient to express that figure to one decimal place
vorrei leggere il verbale della riunione del Committee of European Securities
Regulators in cui questo paragrafo è stato discusso e approvato: se 3,45%
lo fai diventare 3,4% di quanti soldi si tratta? Capisco la logica, però
gli spiccioli di qualcun altro sono piú di tutto il mio patrimonio. Non ho visto
la specifica delle regole d’approssimazione… significa che 0,199999%
può diventare 0,1%?
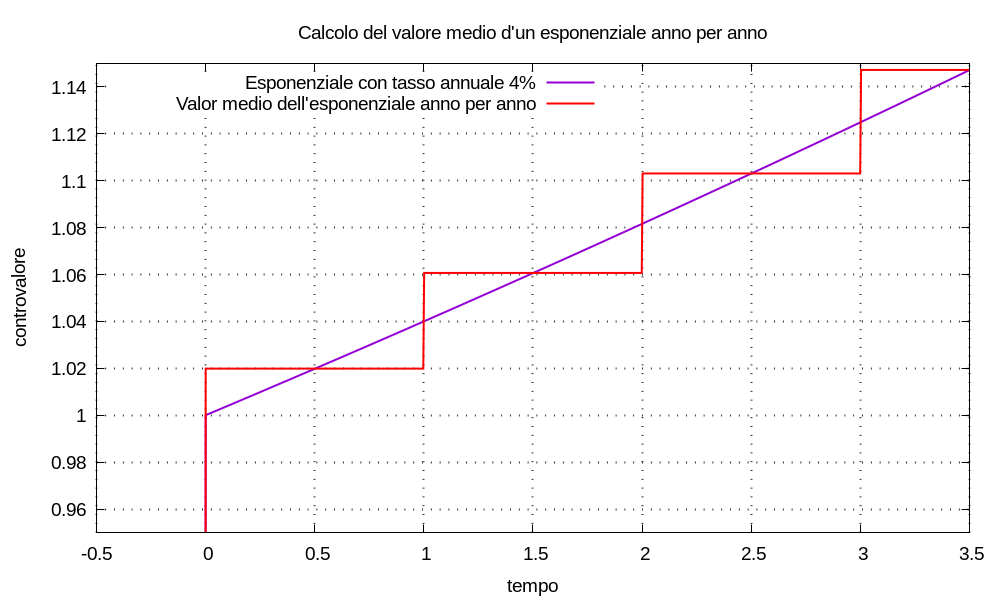
Valor medio dell’esponenziale 
Riguardo il valor medio del controvalore anno per anno:
- se λ = 0: risulta:
U(t) = C0 = U(0)
il valor medio è Umedio anno = C0;
- se λ ≠ 0: il valor medio tra gl’istanti t0 = 0 e
t1 = 1 risulta:
Umedio anno = ∫t0→t1 U(t) dt ÷ (t1 - t0) =
= C0 { esp[λ (t1 - t0)] - esp[λ (t0 - t0)] } ÷ [λ (t1 - t0)] =
= C0 [esp(λ) - 1] ÷ λ =
= C0 espm1(λ) ÷ λ = C0 η ÷ λ
generalizzando a qualsiasi anno: il valor medio in ogni anno risulta essere il
controvalore all’inizio dell’anno moltiplicato per η ÷ λ;
- il limite per η tendente a zero di η ÷ λ è
pari a 1; perciò il risultato per λ ≠ 0 “include”
quello per λ = 0.
In definitiva: indicizzati gl’anni con k = tk - t0 = 0, 1, ... il
valor medio del controvalore risulta:
Umedio,k = U(k) η ÷ λ
usando i gradini di Heaviside per definire delle finestre annuali: possiamo definire
una funzione valor medio anno dopo anno come:
Umedio(t) = U(k) η ÷ λ [ u(t - k) - u(t - (k + 1)) ]
Esempi Per una varietà di valori del tasso annuale, risulta:
η = 2% ⇒ λ = log1p(η) ≈ 0,0198026 ⇒ η ÷ λ ≈ 1,00997
η = 3% ⇒ λ = log1p(η) ≈ 0,0295588 ⇒ η ÷ λ ≈ 1,01493
η = 4% ⇒ λ = log1p(η) ≈ 0,0392207 ⇒ η ÷ λ ≈ 1,01987
Osservazione Possiamo considerare il valor medio come funzione di due
variabili: il valore dell’esponenziale all’inizio dell’anno; il valore del tasso
annuale. Fissato un valore per una delle due variabili: esistono infiniti possibili
valori dell’altra.
Osservazione Potremmo voler procedere inversamente, per esempio: dati il
valor medio Umedio,k e il valore all’inizio dell’anno
U(k), determinare il corrispondente tasso annuale. Basterebbe risolvere
numericamente l’equazione:
Umedio,k - U(k) η ÷ log1p(η) = 0
cioè trovare il valore η che rappresenta lo zero dell’espressione al
primo membro.
Distribuzione dei costi anno per anno 
Noto il valor medio anno per anno e noto il coefficiente O: il costo anno per
anno risulta:
Ucosto,k = O Umedio,k = (O η ÷ λ) U(k)
per comodità definiamo il simbolo ω = O η ÷ λ.
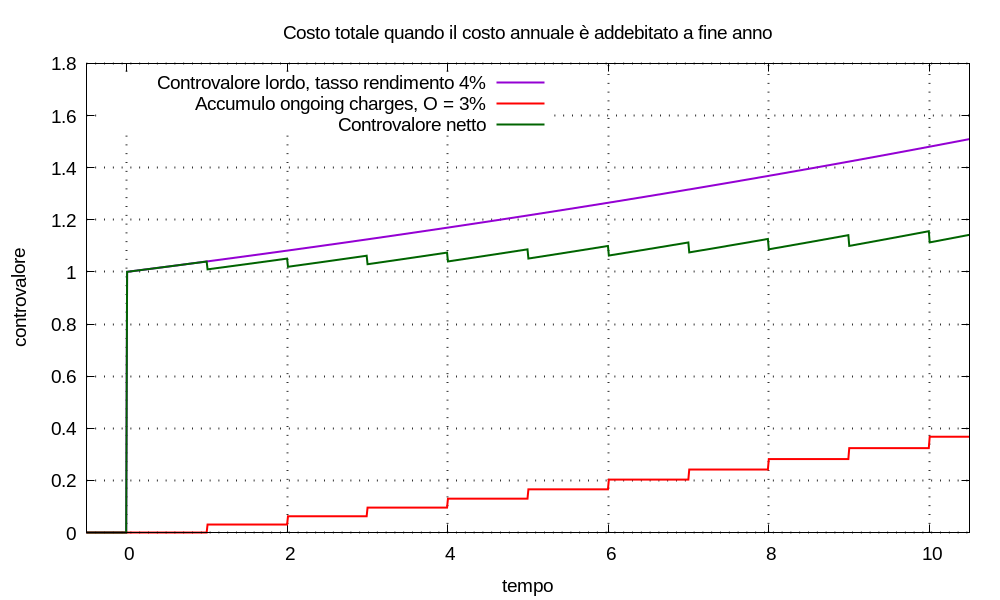
Accumulo a impulsi Supponiamo che l’intero costo d’un anno sia addebitato
alla fine di quell’anno, sottraendolo al controvalore dell’investimento; indicizzati
gl’anni con k = tk - t0 = 0, 1, ... tale movimentazione è:
Mcosto(t) = Σk Ucosto,k δ(t - (k + 1)) = Ucosto,0 δ(t - 1) + Ucosto,1 δ(t - 2) + ...
l’accumulo del costo addebitato da t0 fino all’istante t risulta:
Uaccumulo costo(t) = Σk Ucosto,k u(t - (k + 1)) = Ucosto,0 u(t - 1) + Ucosto,1 u(t - 2) + ...
il controvalore al netto dei costi è Unetto costi(t) = U(t) -
Uaccumulo costo(t).
Osservazione Se la sommatoria s’estende da k = 0 a k = K - 1,
il limite K (maiuscolo) è il termine dell’ultimo anno:
Uaccumulo costo(t) = Σk=0→K-1 Ucosto,k u(t - (k + 1)) =
= Ucosto,0 u(t - 1) + ... Ucosto,K-1 u(t - K) =
valutando il costo accumulato nell’istante K (maiuscolo), notando che tutti i
gradini di Heaviside sono unitari:
Uaccumulo costo(K) = Σk=0→K-1 Ucosto,k = Σk=0→K-1 ω U(k) =
= ω C0 Σk=0→K-1 esp(λ k)
al membro di destra riconosciamo una
progressione geometrica
di cui conosciamo la somma:
Uaccumulo costo(K) = ω C0 [ 1 - esp(λ K) ] ÷ [ 1 - esp(λ) ] =
= ω C0 [ esp(λ K) - 1 ] ÷ [ esp(λ) - 1 ] = (ω C0 ÷ η) [ esp(λ K) - 1 ]
= (O ÷ λ) C0 [ esp(λ K) - 1 ] = γ C0 [ esp(λ K) - 1 ]
in cui s’è introdotto il simbolo γ = O ÷ λ.
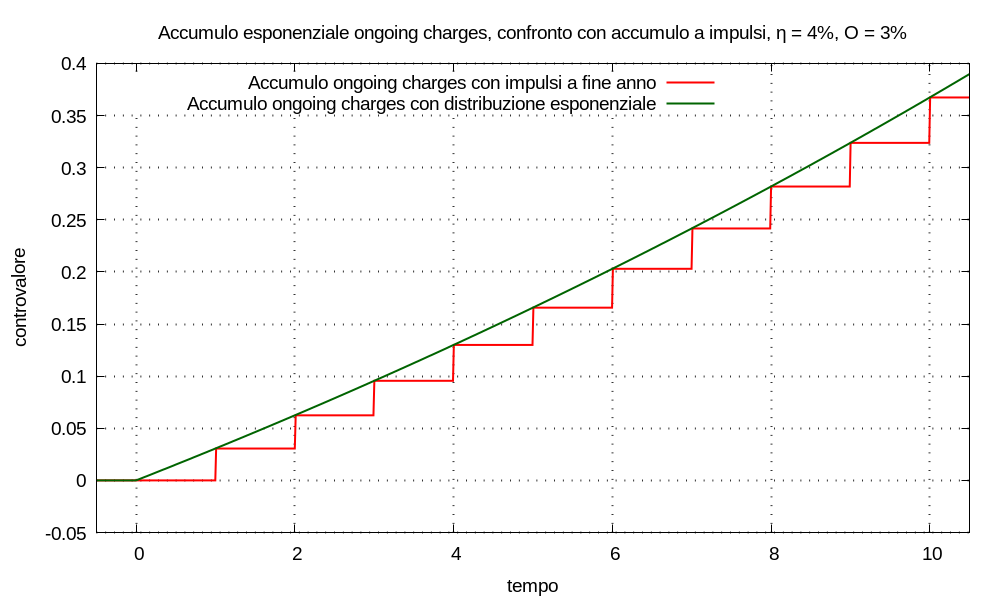
Accumulo esponenziale Vogliamo definire una funzione costo
Uaccumulo costo(t) che rappresenti una distribuzione del prelievo
dei costi lungo tutto l’anno, ogni anno; ci sono dei vincoli da rispettare: tale
funzione deve toccare tutti gli spigoli della gradinata costruita prima per
l’accumulo impulsivo.
- Dev’essere:
Uaccumulo costo(0) = 0
perché all’inizio dell’investimento nessun costo è ancora stato addebitato.
- Dev’essere:
Uaccumulo costo(1) = Ucosto,0 = ω U(0) = ω C0
perché al termine del primo anno tutto il costo del primo anno dev’essere stato
addebitato.
- Dev’essere:
Uaccumulo costo(2) = Ucosto,1 + Ucosto,0 = ω U(1) + ω U(0) = ω [ U(1) + U(0) ]
perché al termine del secondo anno tutto il costo del primo e del secondo anno
devono essere stati addebitati.
- Per gl’anni successivi dev’essere:
Uaccumulo costo(3) = Σk = 0→2 Ucosto,k = ω Σk = 0→2 U(k)
Uaccumulo costo(4) = Σk = 0→3 Ucosto,k = ω Σk = 0→3 U(k)
eccetera, perché al termine d’ogni anno tutto il costo di quell’anno e dei
precedenti dev’essere stato addebitato.
- Generalizziamo al numero d’anni K - 1 (K maiuscolo) e risulta:
Uaccumulo costo(K) = Σk = 0→K-1 Ucosto,k = ω Σk = 0→K-1 U(k) =
= ω C0 Σk = 0→K-1 esp(λ k) = γ C0 [esp(λ K) - 1]
Quest’ultima equazione ci suggerisce la forma:
Uaccumulo costo(t) = γ C0 u(t - t0) {esp[λ (t - t0)] - 1}
che proviamo nella figura qui sotto: sembra funzionare.
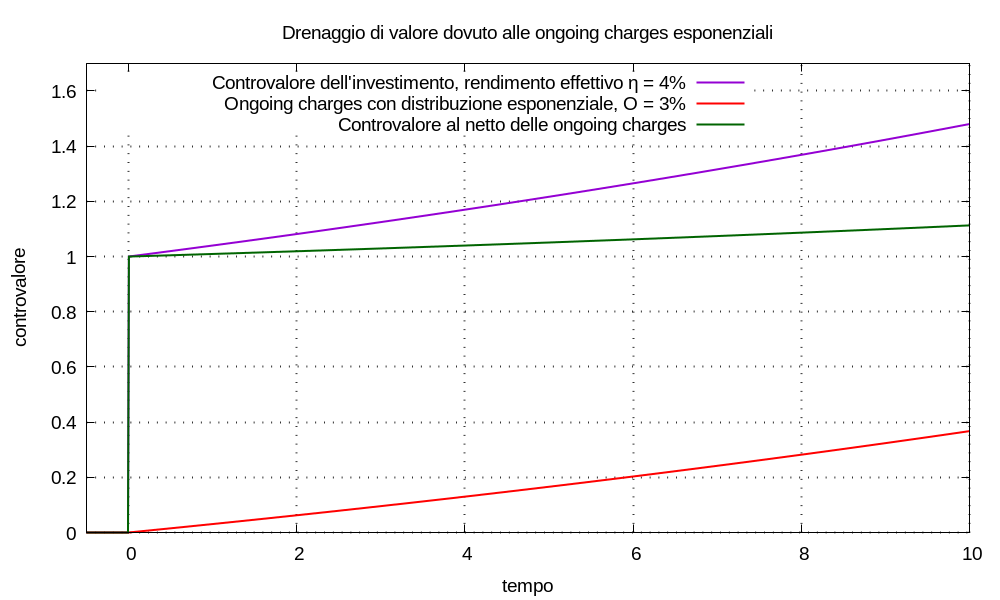
Possiamo definire il controvalore al netto dei costi:
Unetto costi(t) = U(t) - Uaccumulo costo(t) =
= C0 u(t - t0) esp[λ (t - t0)] - γ C0 u(t - t0) {esp[λ (t - t0)] - 1}
= C0 u(t - t0) { esp[λ (t - t0)] - γ esp[λ (t - t0)] + γ }
= C0 u(t - t0) { γ + (1 - γ) esp[λ (t - t0)] }