Definizione del rendimento a scadenza 
Supponiamo che nei due universi alternativi: i due multimetri siano configurati con la stessa remunerazione λ; ci chiediamo: esiste un valore di λ tale che V(t) = U(t) per t ≥ trimborso? In altre parole: esiste un valore di remunerazione tale che applicare al multimetro la movimentazione M(t) e applicare al multimetro la movimentazione N(t) siano operazioni equivalenti agl’effetti futuri?
Ricordiamoci che (vedi attualizzazione): data una combinazione lineare d’impulsi come ingresso d’un multimetro, è sempre possibile attualizzare tutti gl’impulsi allo stesso istante di tempo, ottenendo un singolo impulso, in modo che l’attualizzazione sia equivalente agl’effetti futuri.
Proviamo a seguire questa strada: consideriamo l’impulso d’entità P all’istante tP come l’attualizzazione degl’impulsi della movimentazione N(t) all’istante tP; scriviamo l’equazione d’attualizzazione:
P = Σk Ccedola,k esp[λ (tP - tk)] + Crimborso esp[λ (tP - trimborso)]
Poniamo la seguente:
Congettura ytm Nel particolare contesto di questo problema: esiste sempre un valore di remunerazione del multimetro tale che V(t) = U(t) per t ≥ trimborso.
Indicata tale remunerazione con λytm definiamo il corrispondente tasso annuale ηytm = espm1(λytm) come rendimento a scadenza, spesso chiamato Yield to Maturity, ytm.
Ne deriva la seguente procedura:
- rilevare il prezzo P all’istante tP a cui il Tribunal vende l’obbligazione, come prezzo di vendita piú basso nel book di negoziazione della borsa di riferimento piú il rateo della prossima cedola (se applicabile), all’istante tP stesso;
- considerare P come valore attualizzato all’istante tP degl’impulsi
futuri:
P = Σk Ccedola,k esp[λytm (tP - tk)] + Crimborso esp[λytm (tP - trimborso)]
- calcolare l’incognita λytm di tal equazione usando un metodo numerico;
- calcolare il corrispondente rendimento a scadenza ηytm = espm1(λytm) come figura di merito che qualifica il prezzo P.
Osservazione (sostituzione di variabile per i tempi) Per il calcolo di ηytm è spesso conveniente applicare una sostituzione di variabile da t a τ (lettera greca tau) con cui l’istante tP corrisponda all’origine dell’asse τ:
t - tP = τ ⇒ t = τ + tP ⇒ tk = τk + tP ⇒ tP - tk = tP - τk - tP = - τkallora l’equazione d’attualizzazione risulta:
P = Σk Ccedola,k esp(- λytm τk) + Crimborso esp(- λytm τrimborso)
Osservazione (istanti di tempo interi) Ulteriormente, nel caso in cui risulti τk, τrimborso ∈ ℕ, cioè tutti gl’istanti siano esprimibili con numeri interi (positivi per costruzione), posto per comodità di scrittura τk = k e τrimborso = K:
P = Σk Ccedola,k ÷ esp(λytm)k + Crimborso ÷ esp(λytm)K == Σk Ccedola,k ÷ esp(log1p(ηytm))k + Crimborso ÷ esp(log1p(ηytm))K= Σk Ccedola,k ÷ (1 + ηytm)k + Crimborso ÷ (1 + ηytm)Kquesta forma dell’equazione d’attualizzazione s’incontra spesso in letteratura.
Osservazione (equivalenza tra rendimento a scadenza e rendimento effettivo) Ricordiamo che quando abbiamo costruito il modello dell’inserzione a ponte del multimetro (vedi inserzione a ponte) abbiamo ricavato la seguente espressione per l’equilibrio tra gl’ingressi:
0 = Σh Ch esp(- λ τh)in cui C0 < 0 è il capitale utilizzato per acquistare il titolo all’istante τ0 = 0; nell’ipotesi d’esistenza e unicità: abbiamo denominato rendimento effettivo il valore di λequ che è lo zero dell’espressione. Tal equazione si può riscrivere:
- C0 = Σh > 0 Ch esp(- λ τh)e posto P = - C0 ritroviamo l’equazione che abbiamo scritto qui: rendimento a scadenza è uguale al rendimento effettivo; per ricavare i due rendimenti abbiamo fatto due ragionamenti apparentemente diversi, ma che, sotto sotto, sono equivalenti.
Osservazione (assenza di cedole) Se l’obbligazione è un titolo zero–coupon, cioè che non paga cedole: l’equazione d’attualizzazione si scrive:
P = Crimborso esp[λytm (tP - trimborso)]⇒ λytm = log(P ÷ Crimborso) ÷ (tP - trimborso) == [log P - log Crimborso] ÷ (tP - trimborso)per come abbiamo costruito il modello tP < trimborso, quindi possiamo essere attratti dalla riscrittura:
λytm = [log Crimborso - log P] ÷ (trimborso - tP)Passando alla variabile temporale τ definita prima e riconsiderando un’equazione precedente:
λytm = log(P ÷ Crimborso) ÷ (- τrimborso) = log(Crimborso ÷ P) ÷ τrimborsoda cui:
log(1 + ηytm) = log(Crimborso ÷ P) ÷ τrimborso⇒ ηytm = esp[log(Crimborso ÷ P) ÷ τrimborso] - 1nel caso particolare in cui τrimborso ∈ ℕ: l’esponenziale diventa la radice d’ordine τrimborso dell’argomento Crimborso ÷ P; con notazione da ingegneria del software:
ηytm = root(Crimborso ÷ P, τrimborso) - 1questa forma dell’equazione d’attualizzazione per il caso zero–coupon s’incontra a volte in letteratura.
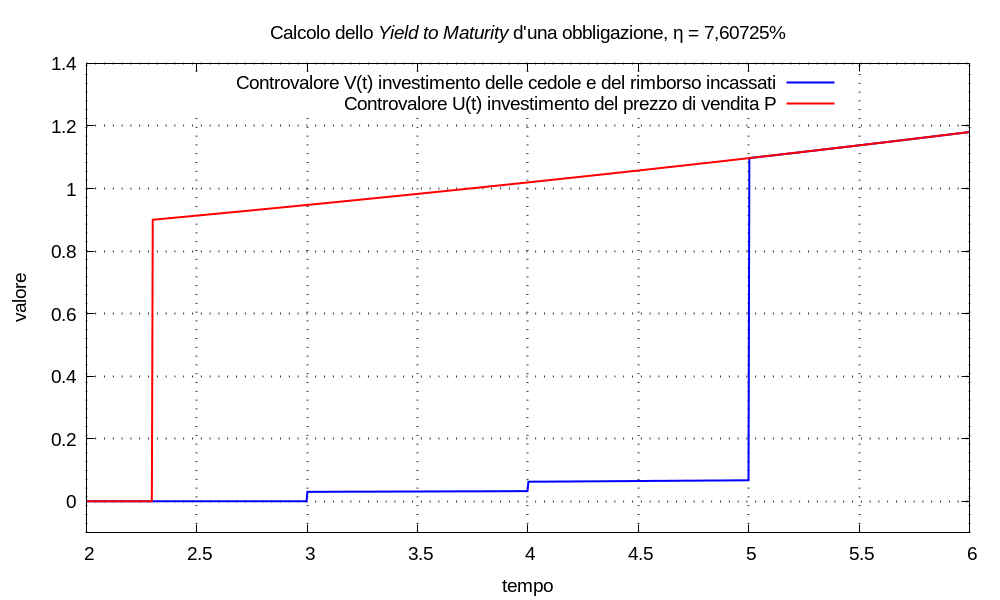
Esempio Consideriamo un titolo obbligazionario con rimborso Crimborso = 1 all’istante trimborso = 5; il titolo prevede il pagamento delle cedole:
t0 = 3 C0 = 0,03 t1 = 4 C1 = 0,03 t2 = 5 C2 = 0,03il Tribunal ha stabilito il prezzo P = 0,9 all’istante tP = 2,3, somma tra il prezzo a cui titolo è venduto e il rateo della prossima cedole che l’acquirente pagherà al Tribunal; vogliamo calcolare il rendimento a scadenza corrispondente a tale prezzo.
Con la sostituzione di variabile t - tP = τ, da cui τP = 0, definiamo gl’istanti:
τ0 = 3 - 2,3 = 0,7 τ1 = 4 - 2,3 = 1,7 τ2 = τrimborso = 5 - 2,3 = 2,7risolvendo numericamente rispetto a λytm l’equazione d’attualizzazione:
P = Σk=0→2 Ccedola,k esp(- λytm τk) + Crimborso esp(- λytm τrimborso)otteniamo λytm ≈ 0,0733179, da cui ηytm ≈ 7,60725%.