Il multimetro come sistema 
Modellizziamo versamenti e prelievi, cioè la movimentazione di capitale che interessa un multimetro finanziario in quanto deposito di denaro, come impulsi di Dirac δ(t) in ingresso a tale sistema, con ampiezza algebrica; scegliamo la convenzione:
- se l’impulso ha ampiezza positiva, è un versamento di denaro;
- se l’impulso ha ampiezza negativa, è un prelievo di denaro;
non consideriamo ingressi al sistema che non siano impulsi. La movimentazione si può scrivere:
M(t) = Σk=0→K Ck δ(t - tk)
in cui le ampiezze Ck rappresentano l’entità dei movimenti di capitale.
Sappiamo che un sistema lineare tempo–invariante risponde agl’impulsi con funzioni esponenziali e che vale il teorema di sovrapposizione delle cause e degli effetti; definiamo il controvalore del deposito, cioè la risposta del sistema multimetro all’ingresso applicato, come la funzione:
U(t) = Σk=0→K Ck u(t - tk) esp[λ (t - tk)]
Osservazione Per quanto sia interessante e, per certi versi, utile per formulare altri ragionamenti: in questo scritto non è indispensabile scrivere l’equazione differenziale del sistema multimetro; perciò non lo faremo.
Il multimetro è caratterizzato dalla costante λ (lettera greca lambda, con λ ∈ ℝ) che rappresenta la remunerazione della giacenza; denominiamo tale costante remunerazione del multimetro. In generale, la remunerazione può essere positiva, nulla o negativa; in alcuni casi in cui risulta negativa: la denominiamo drenaggio.
Definiamo la funzione log1p(X) ≔ log(1 + X) in cui il logaritmo è quello naturale; possiamo immaginarci che il multimetro, in quanto dispositivo virtuale, abbia una manopola da ruotare che ci permetta di configurare la remunerazione che desideriamo: regolando la manopola su 4 ÷ 100 = 0,04 = 4% la costante è configurata al valore:
λ = log1p(4 ÷ 100) = log1p(0,04) = log1p(4%) ≈ 0,03922071315328133
posto λ ≔ log1p(J), osserviamo che risultano le identità:
esp(λ) ≡ esp(log1p(J)) ≡ esp(log(1 + J)) ≡ 1 + J
definita la funzione espm1(X) ≔ esp(X) - 1, risultano le identità:
espm1(λ) ≡ espm1(log1p(J)) ≡ esp(log(1 + J)) - 1 ≡ J
La regolazione λ = log1p(0) = 0 rende il controvalore una combinazione lineare di gradini:
U(t) = Σk Ck u(t - tk)
in questo caso il multimetro non remunera la giacenza: è un servizio di sola custodia; denominiamo questa configurazione inerte.
Per quanto definito, fissata la remunerazione del multimetro: possiamo caratterizzare ogni movimento di denaro con la coppia (tk; Ck) e organizzare tutti i movimenti nella tupla (non necessariamente ordinata):
{ (t0; C0), ..., (tk; Ck), ... }
significa che, fissata la remunerazione e scritta la tupla: abbiamo tutto ciò che ci occorre per scrivere sia la movimentazione che il controvalore in forma estesa:
M(t) = Σk Ck δ(t - tk)
U(t) = Σk Ck u(t - tk) esp[λ (t - tk)]
Osservazione (sui fogli di calcolo digitale) Il fatto che movimentazione e controvalore siano riassumibili con una tupla permette, se lo desideriamo, d’eseguire i calcoli necessari per il seguito a partire da una tabella in un foglio di calcolo digitale, avente due colonne
tempoecapitalee una riga per ogni movimento.
Osservazione (sui movimenti contemporanei) La definizione di piú movimenti nello stesso istante è possibile e crea nessun problema; se vogliamo possiamo raccogliere a fattor comune:
C1 u(t - t0) esp[λ (t - t0)] + C2 u(t - t0) esp[λ (t - t0)] == (C1 + C2) u(t - t0) esp[λ (t - t0)]ma non è strettamente necessario. Siccome eseguiremo tutti i calcoli non simbolici con sistemi digitali: possiamo organizzare le tuple nel modo piú comodo per la lettura da parte d’esseri umani, senza preoccuparci del minuscolo sovraccarico nell’esecuzione dei conti.
In un sistema economico–finanziario: denominiamo inserzione del multimetro la scelta d’una movimentazione di denaro, in qualche modo significativa, e la sua applicazione al multimetro come ingresso.
Esempio (singolo versamento) Supponiamo che il multimetro abbia inizialmente giacenza zero e sia regolato con λ = log1p(5%); un versamento d’entità 100 all’istante t0 = 0 è descritto dalla movimentazione:
M(t) = C δ(t) = 100 δ(t)usata come ingresso del multimetro, essa genera la risposta:
U(t) = C u(t) esp(λ t) = 100 u(t) esp(λ t)la tupla che rappresenta questo scenario è:
{ (0; 100) }
Esempio (versamento e liquidazione) Supponiamo che il multimetro abbia inizialmente giacenza zero e sia regolato con λ = log1p(5%); a un versamento d’entità C0 = 100 all’istante t0 = 0, vogliamo far seguire un prelievo all’istante t1 = 1 tale da azzerare il controvalore; cioè all’istante t1 vogliamo la liquidazione totale.
Se ci fosse solo il versamento iniziale:
M(t) = C0 δ(t - t0) U(t) = C0 u(t - t0) esp[λ (t - t0)]il controvalore all’istante t1 risulterebbe:
U(t1) = C0 u(t1 - t0) esp[λ (t1 - t0)] == 100 × 1 × esp(λ × 1) = 100 × 1,05 = 105si capisce che il prelievo necessario ad azzerare il controvalore dev’essere d’entità C1 = - U(t1) = -105. Perciò la movimentazione con versamento e prelievo si scrive:
N(t) = C0 δ(t - t0) + C1 δ(t - t1) = 100 δ(t) - 105 δ(t - 1)e il controvalore:
V(t) = C0 δ(t - t0) esp[λ(t - t0)] + C1 δ(t - t1) esp[λ(t - t1)] == 100 u(t) esp(λ t) - 105 u(t - 1) esp[λ (t - 1)]osserviamo che risulta V(t1-) = 105 e V(t1+) = 0. La tupla che rappresenta questo scenario è:
{ (0; 100), (1; -105) }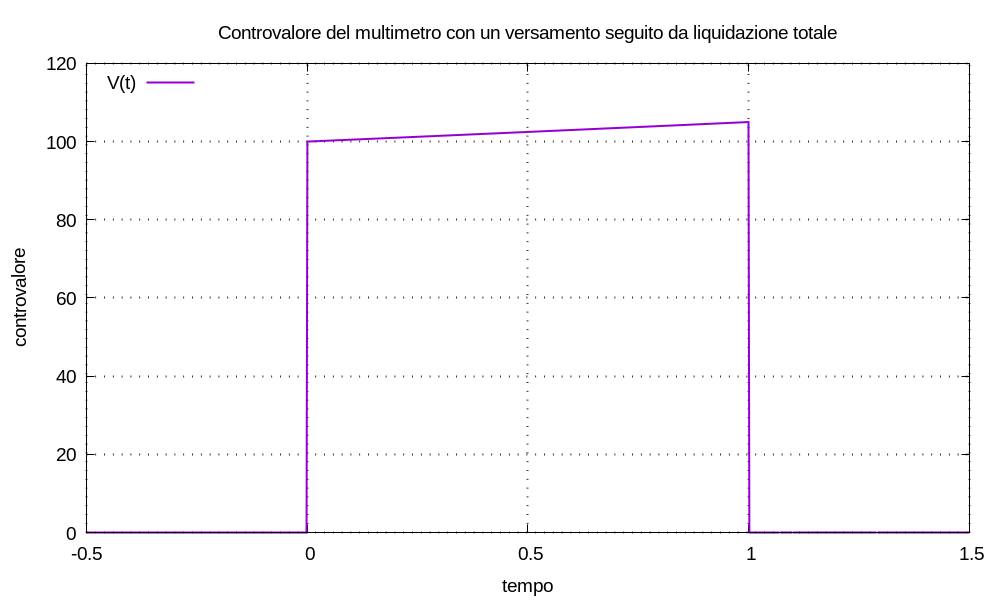
Osservazione (superflua ma non so resistere) Per il controvalore d’un multimetro si può scrivere:
U(t) = U(t) + [- U(t1) + U(t1)] u(t - t1) esp[λ (t - t1)]possiamo interpretare questa scrittura affermando che: se all’istante t1 liquidiamo totalmente il controvalore (movimento - U(t1)) e subito riversiamo il capitale liquidato nel multimetro (movimento + U(t1)), il controvalore non cambia.