Cedole equivalenti all’interesse composto 
Sappiamo che esistono titoli obbligazionari che pagano cedole periodicamente, per esempio una volta l’anno; vogliamo determinare l’entità delle cedole che, pagate periodicamente, simulino l’incremento di controvalore d’un multimetro, come mostrato dalla figura seguente.
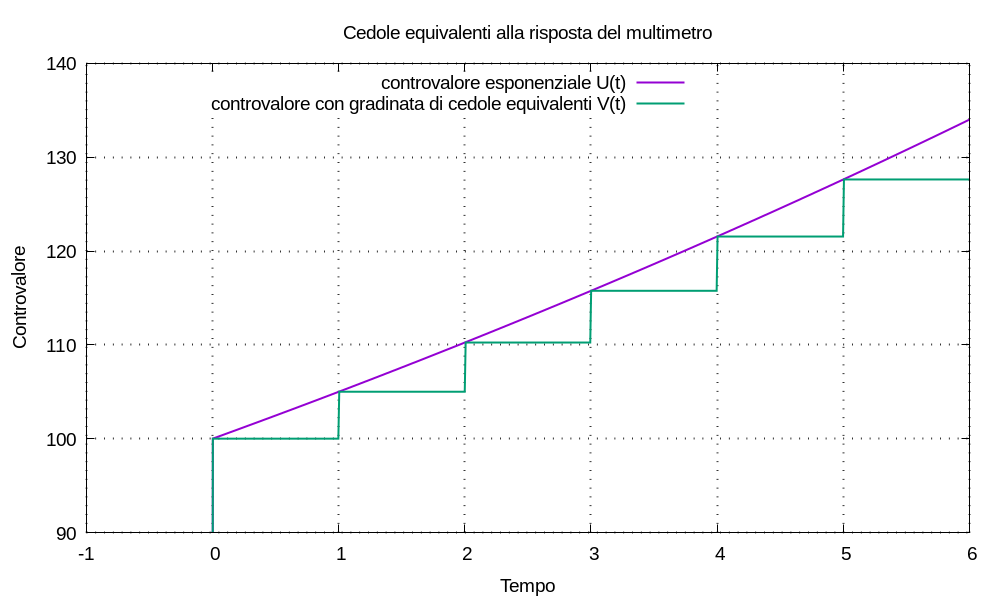
Configuriamo la remunerazione d’un multimetro al valore λ = log1p(J); con un solo versamento all’istante t0 = 0 risulta:
M(t) = C δ(t) U(t) = C u(t) esp(λ t)
se k ∈ ℕ, cioè k è un numero naturale zero incluso, all’istante t = k ≥ 0 il gradino di Heaviside è pari a uno e risulta:
U(k) = C esp(λ k) = C esp(λ k)
all’istante k + 1 risulta:
U(k + 1) = C esp[λ (k + 1)] = C esp(λ k) esp(λ)
l’incremento di controvalore si può scrivere:
U(k + 1) - U(k) = C esp(λ k) esp(λ) - C esp(λ k) = C esp(λ k) [esp(λ) - 1]
ricordando la definizione espm1(λ) ≔ esp(λ) - 1 risulta:
U(k + 1) - U(k) = C espm1(λ) esp(λk)
Definiamo una nuova funzione, di tipo controvalore, estendendo la sommatoria agl’indici h ≥ 1:
V(t) = U(0) u(t) + Σh [U(h) - U(h-1)] u(t - h)
possiamo capire che V(k) = U(k) per ogni k ≥ 0, per esempio:
V(2) = U(0) u(2) + [U(1) - U(0)] u(2 - 1) + [U(2) - U(1)] u(2 - 2)
tutti i gradini di Heaviside sono pari a 1 e semplificando risulta:
V(2) = U(0) + [U(1) - U(0)] + [U(2) - U(1)] = U(2)
la funzione V(t) si può scrivere:
V(t) = U(0) u(t) + Σh C espm1(λ) esp[λ(h-1)] u(t - h)
ricordando che espm1(λ) ≔ J e esp(λ) ≡ 1 + J, se all’istante h ≥ 1 aggiungiamo una cedola pari a:
C espm1(λ) esp(λ)(h-1) = C J (1 + J)(h-1)
teniamo il passo con l’incremento esponenziale.